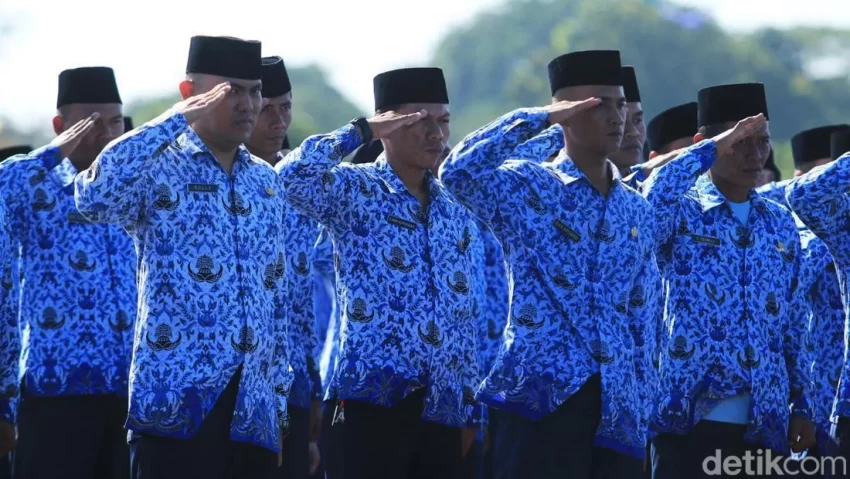
Wacana mengenai pengalihan fungsi penyaluran gaji Pegawai Negeri Sipil (PNS) serta pembayaran dana pensiun melalui entitas koperasi kini tengah menjadi diskursus hangat di kalangan pemangku kebijakan ekonomi nasional. Ide yang digulirkan oleh Menteri Koperasi (Menkop), Ferry Juliantono, tersebut diproyeksikan sebagai instrumen strategis untuk meningkatkan daya saing sektor perkoperasian agar mampu mensejajarkan diri dengan industri perbankan konvensional. Namun, rencana ini memicu perdebatan terkait aspek teknis, regulasi, dan urgensi mitigasi risiko sistemik.
Dinamika Kebijakan dan Urgensi Reformasi Sektor Koperasi
Pemerintah, melalui Kementerian Koperasi (Kemenkop), saat ini tengah melakukan harmonisasi dengan Kementerian Keuangan (Kemenkeu) guna merumuskan mekanisme operasional agar koperasi dapat bertransformasi menjadi unit layanan jasa keuangan bagi abdi negara. Langkah ini merupakan bagian integral dari pembahasan Rancangan Undang-Undang (RUU) Perkoperasian yang saat ini sedang diproses di Dewan Perwakilan Rakyat (DPR).
Tujuan utama dari kebijakan ini adalah untuk memperkuat fungsi intermediasi koperasi di tingkat akar rumput. Berdasarkan data Badan Pusat Statistik (BPS), jumlah koperasi aktif di Indonesia mencapai puluhan ribu unit dengan jutaan anggota. Jika koperasi mampu menyerap aliran dana rutin berupa gaji ASN, maka perputaran uang di tingkat lokal diharapkan dapat meningkat secara signifikan, yang pada gilirannya akan memperkuat ekosistem ekonomi kerakyatan. Namun, dari perspektif ekonomi makro, transisi ini memerlukan kesiapan infrastruktur digital dan tata kelola keuangan yang sangat ketat.
Respon Otoritas Jasa Keuangan (OJK) dan Tantangan Intermediasi
Menanggapi wacana tersebut, Kepala Eksekutif Pengawas Perbankan Otoritas Jasa Keuangan (OJK), Dian Ediana Rae, menegaskan bahwa hingga 7 Oktober 2026, pihaknya belum menerima koordinasi formal maupun pembahasan mendalam terkait mekanisme teknis rencana tersebut. Dian Ediana Rae menyoroti adanya kesenjangan fundamental dalam fungsi intermediasi. Selama ini, sistem pembayaran (payment system) nasional didominasi oleh perbankan yang memiliki jangkauan geografis luas dan sistem mitigasi risiko yang telah terstandarisasi secara internasional melalui regulasi Basel III.
Terdapat pertanyaan krusial yang belum terjawab: apakah koperasi akan bertindak sebagai agen perbankan (branchless banking) atau diberikan mandat untuk mengelola rekening simpanan secara mandiri? Jika koperasi diizinkan mengelola dana publik dalam skala besar, maka diperlukan standar transparansi yang setara dengan perbankan. Tanpa pengawasan yang ketat, risiko kegagalan operasional ( operational risk) dapat mengancam likuiditas dana pegawai.
Peran Lembaga Penjamin Simpanan (LPS) dan Mitigasi Risiko Sistemik
Senada dengan OJK, Ketua Dewan Komisioner Lembaga Penjamin Simpanan (LPS), Anggito Abimanyu, menyatakan belum menerima detail kebijakan tersebut. Secara normatif, LPS berfungsi menjamin simpanan nasabah di industri perbankan. Jika koperasi diikutsertakan dalam ekosistem pembayaran gaji negara, maka diperlukan peninjauan ulang terhadap Undang-Undang LPS.
Dalam RUU Perkoperasian yang sedang dibahas, disebutkan adanya usulan pembentukan badan pengawas khusus di luar OJK dan perluasan fungsi penjaminan oleh LPS terhadap simpanan di koperasi. Secara akademis, langkah ini merupakan terobosan besar namun berisiko tinggi. Pengamat industri keuangan menilai bahwa memberikan mandat penjaminan kepada entitas koperasi tanpa adanya prudential banking standard yang rigid dapat membebani profil risiko LPS secara keseluruhan.
Analisis Data dan Dampak Terhadap Likuiditas Perbankan
Data dari Bank Indonesia (BI) menunjukkan bahwa dana pihak ketiga (DPK) dari sektor ASN merupakan sumber dana murah (Current Account Saving Account – CASA) yang sangat stabil bagi bank-bank, terutama bank pembangunan daerah (BPD) dan bank pelat merah. Apabila penyaluran gaji dialihkan ke koperasi secara masif, maka akan terjadi pergeseran likuiditas yang signifikan.
- Dampak pada Dana Murah: Perbankan akan kehilangan akses terhadap inflow dana rutin yang selama ini membantu menjaga rasio Loan to Deposit Ratio (LDR).
- Efisiensi Sistem Pembayaran: Koperasi saat ini belum memiliki integrasi penuh dengan sistem Real Time Gross Settlement (RTGS) atau Sistem Kliring Nasional Bank Indonesia (SKNBI).
- Standar Keamanan Siber: Mengingat penyaluran gaji melibatkan data pribadi dan sensitivitas tinggi, kesiapan infrastruktur teknologi informasi koperasi menjadi titik krusial yang harus diuji secara komprehensif.
Menuju Regulasi yang Berkeadilan dan Aman
Secara objektif, keinginan pemerintah untuk memperkuat koperasi adalah visi yang mulia. Namun, dalam dunia keuangan, efisiensi harus berjalan beriringan dengan keamanan (safety). Berikut adalah beberapa poin yang perlu dipertimbangkan dalam pembentukan kebijakan publik kedepan:
- Pemisahan Fungsi: Koperasi yang dapat mengelola dana ASN harus memenuhi persyaratan modal inti dan manajemen risiko yang ketat, serupa dengan syarat pendirian Bank Perekonomian Rakyat (BPR).
- Integrasi Teknologi: Diperlukan sistem pelaporan real-time yang terkoneksi dengan Kemenkeu untuk memastikan tidak ada penyalahgunaan dana.
- Gradasi Kewenangan: Implementasi kebijakan ini tidak boleh dilakukan secara serentak ( big bang), melainkan melalui skema pilot project pada koperasi yang telah memiliki rekam jejak (track record) audit keuangan yang sehat selama minimal 5-10 tahun terakhir.
Kesimpulan
Rencana penyaluran gaji PNS melalui koperasi merupakan kebijakan yang memiliki implikasi ganda. Di satu sisi, ini adalah upaya untuk mendemokratisasi ekonomi dan memberikan peran lebih besar kepada sektor koperasi. Di sisi lain, rencana ini menyentuh fondasi sistem keuangan nasional yang saat ini telah terintegrasi dengan standar internasional.
Tanpa adanya kerangka hukum yang jelas—seperti amandemen UU Perbankan dan kejelasan peran LPS dalam menjamin simpanan di koperasi—rencana ini berpotensi menimbulkan ketidakpastian pasar. OJK dan LPS harus dilibatkan sejak dini dalam fase perancangan untuk memastikan bahwa inovasi kebijakan ini tidak mengorbankan stabilitas sistem keuangan yang selama ini telah dijaga dengan susah payah pasca krisis moneter. Keberhasilan transformasi ini akan sangat bergantung pada seberapa jauh pemerintah mampu menyeimbangkan antara ambisi pemberdayaan koperasi dan prinsip kehati-hatian (prudential principle) dalam mengelola uang negara.
Penafian: Analisis ini disusun berdasarkan data publik yang tersedia hingga saat ini dan ditujukan untuk kepentingan edukasi serta tinjauan kritis terhadap kebijakan ekonomi nasional.